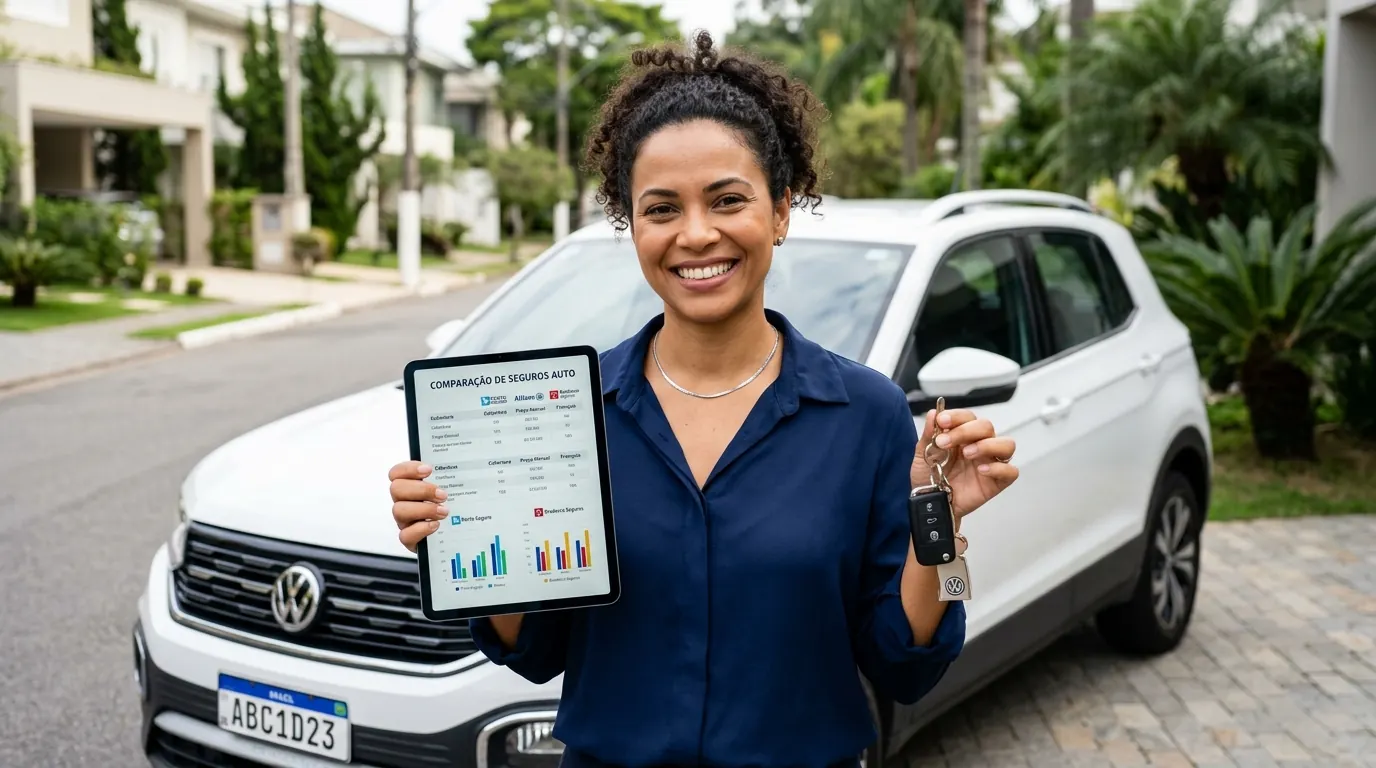
Contratar ou renovar o seguro do carro não precisa ser um peso no orçamento da família. A maioria dos motoristas no Brasil paga muito mais caro simplesmente porque aceita a primeira proposta enviada pelo banco ou não compara opções entre companhias oficiais.
1. A Regra de Ouro: Cotação Multisseguradoras
O primeiro segredo para pagar menos é nunca ficar preso a uma única instituição financeira. As seguradoras avaliam riscos de formas totalmente distintas: enquanto uma companhia pode cobrar mais caro por um determinado modelo em uma região, outra seguradora pode oferecer condições promocionais exatamente para aquele perfil.
De acordo com dados oficiais da SUSEP (Superintendência de Seguros Privados), a variação de preço para a mesma cobertura e mesmo veículo pode ultrapassar 40% entre diferentes empresas homologadas.
Quer descobrir o menor valor para o seu carro agora?
Comparamos até 12 seguradoras de uma só vez e enviamos o resultado em 2 minutos no WhatsApp.
2. Franquia Normal vs. Franquia Reduzida
A franquia é a quantia que você paga na oficina em caso de conserto por colisão parcial. Se você é um motorista prudente e com histórico de direção defensiva, optar pela franquia normal ou majorada pode reduzir o valor anual da sua apólice em até 25%.
3. Seguro Contra Terceiros (RCF): Onde Não Economizar
Muitos motoristas tentam baratear o seguro reduzindo a cobertura de Danos Materiais a Terceiros para R$ 30 mil ou R$ 50 mil. Esse é um erro gravíssimo. Caso você se envolva em uma colisão com um veículo importado ou de alto padrão, a conta pode passar facilmente de R$ 100 mil. Na Confie Seguros, recomendamos sempre coberturas de terceiros a partir de R$ 150 mil, cuja diferença na mensalidade é de apenas alguns reais.
Descubra a Combinação Certa para Economizar no Seu Seguro Auto
Responda a 3 perguntas e veja qual tipo de franquia e apólice encaixa melhor no seu bolso:
Qual é o principal uso diário do seu carro?
5. Dispositivos de Rastreamento e Descontos
Veículos equipados com rastreador ou que pernoitam em garagem fechada recebem pontuação superior na análise de risco das companhias. Você também pode consultar o valor venal do seu carro diretamente na Tabela FIPE Oficial para balizar o valor segurado.
6. Dúvidas Frequentes sobre Economia no Seguro Auto
O que exatamente influencia no valor final do seguro auto?
O preço é composto pela análise combinada do modelo e ano do veículo (Tabela FIPE), CEP de pernoite e circulação, idade e estado civil dos condutores principais, histórico de bônus e o tipo de franquia escolhido na apólice.
Por que cotar em várias seguradoras gera tanta diferença de preço?
Cada seguradora homologada pela SUSEP possui uma tabela atuarial e metas comerciais próprias. Um modelo de carro que tem sinistralidade alta em uma companhia pode ter desconto especial em outra, gerando diferenças superiores a 35% para a mesma cobertura.
Quem tem direito aos maiores descontos e bônus na renovação?
Motoristas com histórico sem sinistros acumulam 'classes de bônus' anuais que garantem descontos progressivos, além de proprietários com garagem coberta, rastreador homologado ou baixa quilometragem mensal.
Onde o seguro auto contratado tem validade?
As apólices oficiais com regulação SUSEP cobrem sinistros, roubo e assistência de guincho em todo o território nacional, com opção de extensão para países do Mercosul.
Quando vale a pena escolher a franquia normal em vez da reduzida?
A franquia normal vale a pena para quem tem perfil de condução defensiva e busca a menor mensalidade possível. A franquia reduzida é ideal para quem quer pagar menos na oficina em caso de pequeno acidente parcial.
Como funciona a contratação e vistoria sem burocracia?
Todo o processo pode ser realizado 100% online: você envia os dados do carro e CNH pelo WhatsApp, recebe as opções comparadas e realiza a autovistoria pelo próprio celular fotografando o veículo.
Quanto custa em média um seguro auto e como baratear?
Em média, o seguro completo varia entre 3% e 7% do valor venal FIPE do carro. Para baratear, cote com uma corretora multisseguradoras, aumente a franquia se for prudente e instale rastreador quando indicado.
💡 Resumo Prático:
- Sempre solicite comparativo de pelo menos 6 a 12 seguradoras regulamentadas pela SUSEP.
- Nunca abra mão de guincho sem limite de KM e Danos a Terceiros de valor condizente.
- Faça sua vistoria 100% digital pelo celular para agilizar a emissão e aprovação.